Domain dosiereinrichtung.de kaufen?
Wir ziehen mit dem Projekt
dosiereinrichtung.de um.
Sind Sie am Kauf der Domain
dosiereinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dosiereinrichtung.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **

Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
JUDO Dosierpumpe mit App Steuerung i-dos eco 4💧 JUDO Dosierpumpe i-dos eco 4 – Präzise Trinkwasserbehandlung mit App-Steuerung Die JUDO i-dos eco 4 ist eine moderne, mengenproportionale Kolbendosierpumpe zur zuverlässigen Trinkwasseraufbereitung. Sie dosiert JUDO JUL-Minerallösungen zur Vorbeugung von Korrosionsschäden und Kalkablagerungen in Kalt- und Warmwasseranlagen. Mit DIN-DVGW-Prüfzeichen und normgerechter Fertigung nach DIN EN 14812 und DIN 19635-100 erfüllt die i-dos eco 4 höchste Sicherheits- und Hygienestandards. 🏠💧 Dank der elektronischen Proportional-Steuerung und App-Konnektivität können Sie Ihre Anlage bequem überwachen und steuern – ideal für Neubau, Sanierung oder Modernisierung. ✅ Produktvorteile auf einen Blick ✔️ Mengenproportionale Dosierung von JUL-Minerallösungen✔️ DIN-DVGW geprüft – höchste Trinkwassersicherheit✔️ Selbstentlüftende Kolbendosierpumpe (PN 10)✔️ Verschleißarmer Schrittmotor-Antrieb✔️ Elektronis...1446,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
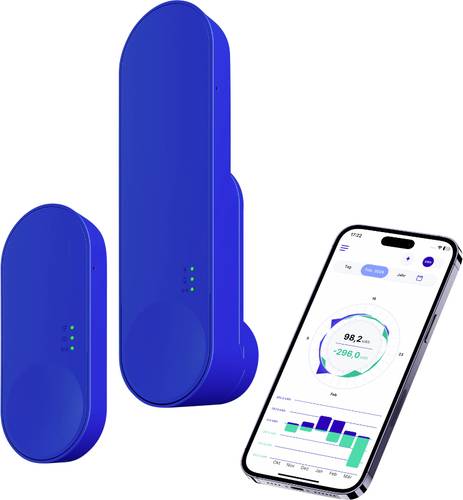
IOmeter KIT1.1 Energiekosten-Messgerät-Zubehör mit App-SteuerungIOmeter ist eines der vielseitigsten Plug & Play Smart Meter für die moderne Messeinrichtung. Mach mehr aus deinem Strom indem du unsere IOmeter App, Partner-Apps oder lokal Home Assistant nutzt. Stromverbrauch verstehen, steuern und optimieren. Dies alles ist möglich mit IOmeter und einer steigenden Anzahl von Partnern und Integrationen. IOmeter Core Leseeinheit: . Unterstützt 95% aller modernen Messeinrichtungen (iometer.de/whitelist) . Für Einrichtungs- und Zweirichtungszähler . Stromversorgung über Batterie (Laufzeit 2 Jahre) oder USB-C . Keine WLAN-Verbindung am Zähler notwendig, dadurch auch bestens für Mehrfamilienhäuser geeignet IOmeter Bridge Empfangseinheit: . Überbrückt die Distanz vom Stromzähler bis in die Wohnung . Distanz von 50m und maximal 3 Stockwerke möglich . Ermöglicht die Daten jederzeit und überall einzusehen . Agiert auch als Zwischenspeicher bei Internetunterbrechung IOmeter App . Visualisierung von Verbrauch in kWH und Euro . Hinterlegen von Tarifdaten . Live-Modus (Werte alle 10s) . Excel Export Funktion78,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **

Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
Kärcher Dosiereinrichtung FlüssigenthärterDer Anbausatz verhindert die Kalkbildung im System durch kontinuierliche Zudosierung von Flüssigenthärter. Schäden an der Pumpe und anderen wichtigen Komponenten durch Verkalkung lassen sich so vermeiden. Besonders zu empfehlen bei hohen Zulauftemperaturen und der ST-H Version.245,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JUDO Dosierpumpe mit App Steuerung i-dos eco 4💧 JUDO Dosierpumpe i-dos eco 4 – Präzise Trinkwasserbehandlung mit App-Steuerung Die JUDO i-dos eco 4 ist eine moderne, mengenproportionale Kolbendosierpumpe zur zuverlässigen Trinkwasseraufbereitung. Sie dosiert JUDO JUL-Minerallösungen zur Vorbeugung von Korrosionsschäden und Kalkablagerungen in Kalt- und Warmwasseranlagen. Mit DIN-DVGW-Prüfzeichen und normgerechter Fertigung nach DIN EN 14812 und DIN 19635-100 erfüllt die i-dos eco 4 höchste Sicherheits- und Hygienestandards. 🏠💧 Dank der elektronischen Proportional-Steuerung und App-Konnektivität können Sie Ihre Anlage bequem überwachen und steuern – ideal für Neubau, Sanierung oder Modernisierung. ✅ Produktvorteile auf einen Blick ✔️ Mengenproportionale Dosierung von JUL-Minerallösungen✔️ DIN-DVGW geprüft – höchste Trinkwassersicherheit✔️ Selbstentlüftende Kolbendosierpumpe (PN 10)✔️ Verschleißarmer Schrittmotor-Antrieb✔️ Elektronis...1446,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
IOmeter KIT1.1 Energiekosten-Messgerät-Zubehör mit App-SteuerungIOmeter ist eines der vielseitigsten Plug & Play Smart Meter für die moderne Messeinrichtung. Mach mehr aus deinem Strom indem du unsere IOmeter App, Partner-Apps oder lokal Home Assistant nutzt. Stromverbrauch verstehen, steuern und optimieren. Dies alles ist möglich mit IOmeter und einer steigenden Anzahl von Partnern und Integrationen. IOmeter Core Leseeinheit: . Unterstützt 95% aller modernen Messeinrichtungen (iometer.de/whitelist) . Für Einrichtungs- und Zweirichtungszähler . Stromversorgung über Batterie (Laufzeit 2 Jahre) oder USB-C . Keine WLAN-Verbindung am Zähler notwendig, dadurch auch bestens für Mehrfamilienhäuser geeignet IOmeter Bridge Empfangseinheit: . Überbrückt die Distanz vom Stromzähler bis in die Wohnung . Distanz von 50m und maximal 3 Stockwerke möglich . Ermöglicht die Daten jederzeit und überall einzusehen . Agiert auch als Zwischenspeicher bei Internetunterbrechung IOmeter App . Visualisierung von Verbrauch in kWH und Euro . Hinterlegen von Tarifdaten . Live-Modus (Werte alle 10s) . Excel Export Funktion78,82 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Powerfox poweropti+ PB202001 Energiekosten-Messgerät-Zubehör mit App-SteuerungFunktionsumfang: · Auslesung 15-Minuten Zählerstände (Bezug- und Einspeisewerte) aus den Zählerregistern elektronischer Stromzähler · Auslesung von Leistungswerten in 1-2 Sekunden Intervall für Bezug- und Einspeiseseite aus elektronischen Stromzählern · Lokale Zwischenpeicherung von Zählerständen und Leistungswerten auf dem poweropti · Nutzung umfangreicher Transparenz-, Vergleichs- und Alarmfunktionen über die powerfox App (iOS und Android) · Zugriff über Cloud-API des powerfox Service (Hosting in Rechenzentren innerhalb der EU - Microsoft Azure European Cloud) auf alle Daten (für Privatkunden) z.B. zur Anbindung an Smarthome-Plattformen Unterstützte Zähler und Protokolle: · Kompatibel zu Zählern gemäß FNN-Lastenheft Basiszähler 1.4.1 mit Ausgabe der Daten in SML-Protokoll und IEC1107 (siehe Information/Download) Für den Einsatz des poweropti Geräts sind folgende Voraussetzungen notwendig: · Kompatibler elektronischer Stromzähler mit optischer Kundenschnittstelle · WLAN-Empfang in ausreichender Signalstärke in der Nähe des Zählers · Freier Platz für die Anbringung der poweropti WLAN-Antenne außerhalb des Zählerschranks144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.